Domain septisch.de kaufen?
Wir ziehen mit dem Projekt
septisch.de um.
Sind Sie am Kauf der Domain
septisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain septisch.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
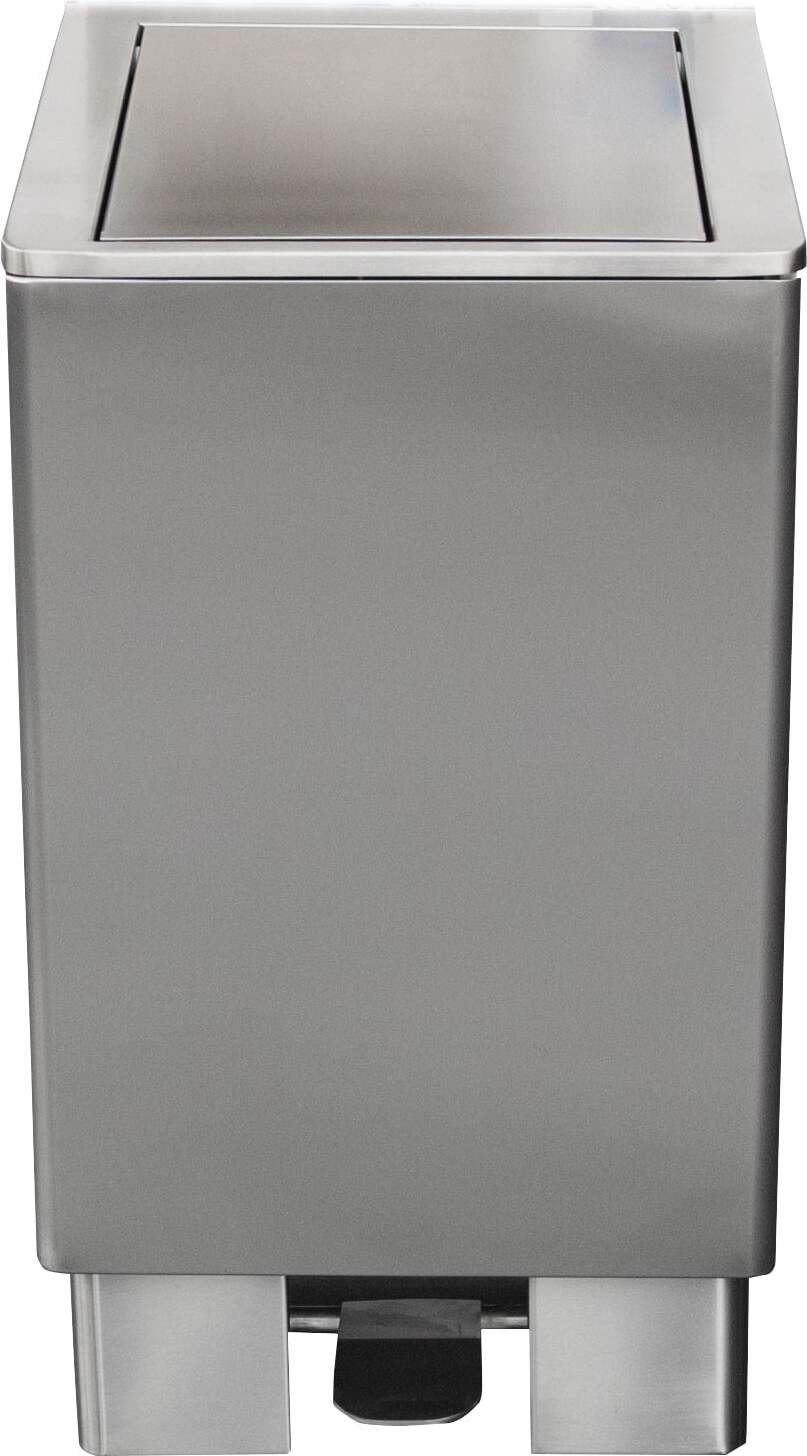
SARO Edelstahlmülleimer 60 Liter, Modell Apollo Hygiene, Desinfektion, ReinigenWichtige Produkteigenschaften: Material: (Mülleimer und Hygieneaufsatz) Edelstahl 18/10 Hygieneaufsatz zum Anschrauben optional bestellbar Abm.: B 400 x T 765 x H 370 Aufsatz: B 400 x T 164 x H 340 mm Ersatzteile langfristig verfügbar Weitere technische Eigenschaften: Außenmaße B x T x H (in mm): 400 x 765 x 370Artikelvolumen (Liter): 60Energieversorgung: kein Strom nötig Richtlinienkonformität: Produktion erfolgt nach Vorgaben der Hygiene- und SicherheitsrichtlinienMaterialien entsprechen den europäischen Nahrungsmittel-Normen Falls die hier dargestellten Funktionalitäten nicht ausreichen oder du noch Fragen hast, dann nimm gerne Kontakt mit uns per Chat, Telefon oder auf. Wir haben viele weitere Gastro-Produkte und Produktvarianten, die wir nicht alle online darstellen können. Auch wenn du ein größeres Projekt hast, deinen Gastrobetrieb neu einrichtest oder eine individuelle Lösung für dein Restaurant, Bistro, Hotel, Kantine oder Großküche benötigst, sind wir die richtigen Ansprechpa682,80 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | puresept | Desinfektion und Reinigung | 2 Liter Flaschepuresept® ist ein farb- und duftstofffreies Konzentrat zur Basis-Desinfektion und Reinigung von Flächen und nicht-invasiven Medizinprodukten – gemäß aktueller KRINKO-Empfehlung. Anwendung Basis-Desinfektion und Reinigung von Flächen Nicht-invasive Medizinprodukte Bereiche mit erhöhten Hygieneanforderungen Ihre Vorteile auf einen Blick Frei von Farb- und Duftstoffen Entspricht den aktuellen EN-Normen und der KRINKO-Empfehlung Desinfektion und Reinigung in einem Schritt Konzentrat – wirtschaftlich in der Anwendung Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser auf die gewünschte Anwendungskonzentration verdünnen; Flächen vollständig benetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Pflicht- & Sicherheitshinweise Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Wirkstoffe: Didecyldimethylammoniumchlorid (DDAC (C8-10)), N-(3-Aminopropyl)-N-dodecylpropan-1,3-diamin. BAuA-Reg.-Nr. N-100063.35,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
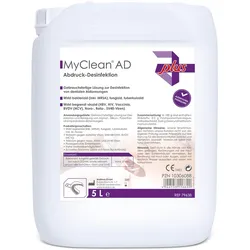
Myclean Ad Abdruck-Desinfektion & Reinigung Plus 5 LProdukteigenschaften: MaiMed MyClean AD Charakteristik:: Gebrauchsfertige Lösung zur Desinfektion von dentalen Abformungen. Wirkt bakterizid (inkl. MRSA), levurozid. Wirkt begrenzt viruzid (inkl. HBV/HIV, BVDV (HCV), Vaccinia–Viren, Rota–, SV40–Viren). Für Ultraschallbäder geeignet. Eigenschaften: Praxisgerechte Einwirkzeiten. Hohe Materialverträglichkeit (auch bei Acrylglas). Schnelles Trocknen (ohne sichtbare Rückstände). Anwendung: Gebrauchsfertige Lösung zur Desinfektion und Reinigung von Alginat-, Silikon-, Polyether- und Hydrokolloid- Abformungen. Quelle: www.maimed.de Stand: 09/202028,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
SAGROTAN Hygiene-Spray gegen Bakterien, Pilze & Viren 500 mlKeime können auf Oberflächen lange überleben. Gerade auf nicht waschbaren Wohntextilien wie Polstermöbel, Matratzen oder Kopfkissen können sich Keime in gefährlicher Anzahl befinden. Das Sagrotan Hygiene-Spray (Aerosol) beseitigt zuverlässig 99,9% der Bakterien, Pilze und spezielle Viren auf allen feucht abwischbaren Oberflächen, sowie Wohntextilien. Gleichzeitig entfernt es unangenehme Gerüche und sorgt es für einen angenehm frischen Duft –in Sekundenschnelle. •Desinfektion •Entfernt 99,9% der Bakterien, Pilze und spezielle Viren •Wirkt u.a. gegen Grippe-& Erkältungsviren sowie Magen-Darm Erkrankungen auslösende Bakterien •Auch für Polster & Teppiche, Küchen-& Bad-Flächen, Schuhe & Einlegesohlen Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Inhaltsstoffe: Pro 100 g Flüssigkonzentrat: 58 g Ethanol, 0,1 g BenzalkoniumSaccharinate. Desinfektionsmittel, Duftstoffe. Warnhinweise: Darf nicht in die Hände von Kindern gelangen. Aerosol nicht einatmen. Bei Berührung mit den Augen sofort gründlich mit Wasserabspülen und Arzt konsultieren. Abfälle und Behälter müssen in gesicherter Weise beseitigt werden. Bei Verschlucken sofort ärztlichen Rat einholen und Verpackung oder Etikett vorzeigen. Nurin gut gelüfteten Bereichen verwenden. Benutzung ausschließlich gemäß Verwendungszweck. Behälter steht unter Druck. Vor Sonnenbestrahlung und Temperaturen über 50C schützen. Auch nach Gebrauch nicht gewaltsam öffnen oder verbrennen. Nicht gegen Flamme oder glühenden Gegenstand sprühen. Von Zündquellen fernhalten -nicht rauchen. Nur entleerte Dose in die Wertstoffsammlung geben. Lagerungshinweise: Nicht über der folgenden Temperatur lagern: 50C (120F). Entsprechend den örtlichen Vorschriften lagern. In einem separatem, entsprechend zugelassenem Bereich lagern. Vor direktem Sonnenlicht schützen. Nur in trockenen, kühlen und gut belüfteten Bereichen aufbewahren. Nicht zusammen mit unverträglichen Stoffen (vergleiche Sektion 10) undnicht mit Nahrungsmitteln und Getränken lagern. Sämtliche Zündquellen entfernen. Zur Vermeidung einer Kontamination der Umwelt geeigneten Behälter verwenden. Lagerklasse: 2B gemäß TRGS 510 Anwendungshinweise: Dose vor Gebrauch gut schütteln. Wie auf der Dose abgebildet leicht schräg halten (nicht waagerecht oder über Kopf sprühen) Vorgereinigte Oberflächen bis zur vollständigen Benetzung aus 15-20 cm Entfernung einsprühen. Mindestens 30 Sekunden einwirken lassen, um spezielle Viren** zu beseitigen. Für maximalen Schutz 15 Min. einwirken lassen. An der Luft trocknen lassen. Kein Nachwischen notwendig. Nicht anwenden auf: poliertem Holz, angestrichenen Oberflächen, Leder, aus Viskose bestehenden Textilien, Acrylglas. Nicht anwenden auf der Haut. Anwendungsbereiche: Für alle Flächen und Gegenstände, die feucht abgewischt werden können, sowie Wohntextilien. Vor Anwendung Materialverträglichkeit an einer nicht sichtbaren Stelle prüfen. **Viren sind auf der Dose aufgeführt.6,49 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
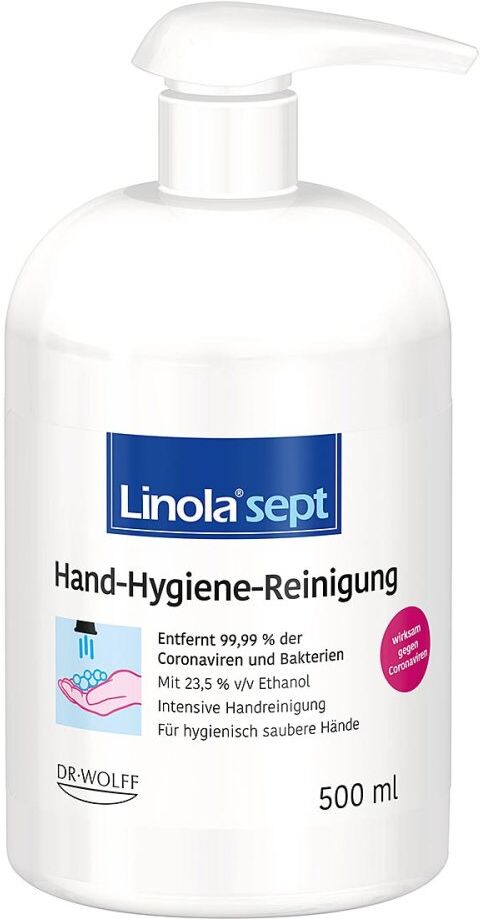
Linola sept Hand-Hygiene-ReinigungAnwendungsgebiet von Linola sept Hand-Hygiene-ReinigungLinola sept Hand-Hygiene-Reinigung entfernt 99,99 % der Coronaviren und Bakterien. Linola sept Hand-Hygiene-Reinigung sorgt für hygienisch saubere Hände. Die Hautverträglichkeit ist dermatologisch bestätigt.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Linola sept Hand-Hygiene-Reinigung: AQUA, ALCOHOL DENAT., SODIUM LAURETH SULFATE (68891-38-3), SODIUM MYRETH SULFATE, DISODIUM LAURETH SULFOSUCCINATE, SODIUM LAUROYL GLUTAMATE (29923-31-7), HYDROXYPROPYL GUAR, CITRIC ACID (5949-29-1), PROPYLENE GLYCOL, SODIUM CHLORIDE, COCO-GLUCOSIDE, GLYCERYL OLEATE, SODIUM BENZOATE.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe, sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Linola sept Hand-Hygiene-Reinigung: 3 ml Reinigungsgel nehmen und die Hautinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen.HinweiseBiozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Sicherheitsinformationen: Flüssigkeit und Dampf entzündbar. Verursacht schwere Augenreizung. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Von Hitze, heißen Oberflächen, Funken, ofenen Flammen sowie anderen Zündquellarten fernhalten. Nicht rauchen. Bei Kontakt mit den Augen: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. Bei anhaltender Augenreizung: Ärztlichen Rat einholen / Ärztliche Hilfe hinzuziehen. Inhalt/Behälter einer zugelassenen Entsorgungseinrichtung zuführen. Linola sept Hand-Hygiene-Reinigung können in Ihrer Versandapotheke www.juvalis.de erworben werden.8,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SARO Edelstahlmülleimer 60 Liter, Modell Apollo Hygiene, Desinfektion, ReinigenWichtige Produkteigenschaften: Material: (Mülleimer und Hygieneaufsatz) Edelstahl 18/10 Hygieneaufsatz zum Anschrauben optional bestellbar Abm.: B 400 x T 765 x H 370 Aufsatz: B 400 x T 164 x H 340 mm Ersatzteile langfristig verfügbar Weitere technische Eigenschaften: Außenmaße B x T x H (in mm): 400 x 765 x 370Artikelvolumen (Liter): 60Energieversorgung: kein Strom nötig Richtlinienkonformität: Produktion erfolgt nach Vorgaben der Hygiene- und SicherheitsrichtlinienMaterialien entsprechen den europäischen Nahrungsmittel-Normen Falls die hier dargestellten Funktionalitäten nicht ausreichen oder du noch Fragen hast, dann nimm gerne Kontakt mit uns per Chat, Telefon oder auf. Wir haben viele weitere Gastro-Produkte und Produktvarianten, die wir nicht alle online darstellen können. Auch wenn du ein größeres Projekt hast, deinen Gastrobetrieb neu einrichtest oder eine individuelle Lösung für dein Restaurant, Bistro, Hotel, Kantine oder Großküche benötigst, sind wir die richtigen Ansprechpa682,80 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Schülke | puresept | Desinfektion und Reinigung | 2 Liter Flaschepuresept® ist ein farb- und duftstofffreies Konzentrat zur Basis-Desinfektion und Reinigung von Flächen und nicht-invasiven Medizinprodukten – gemäß aktueller KRINKO-Empfehlung. Anwendung Basis-Desinfektion und Reinigung von Flächen Nicht-invasive Medizinprodukte Bereiche mit erhöhten Hygieneanforderungen Ihre Vorteile auf einen Blick Frei von Farb- und Duftstoffen Entspricht den aktuellen EN-Normen und der KRINKO-Empfehlung Desinfektion und Reinigung in einem Schritt Konzentrat – wirtschaftlich in der Anwendung Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser auf die gewünschte Anwendungskonzentration verdünnen; Flächen vollständig benetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Pflicht- & Sicherheitshinweise Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Wirkstoffe: Didecyldimethylammoniumchlorid (DDAC (C8-10)), N-(3-Aminopropyl)-N-dodecylpropan-1,3-diamin. BAuA-Reg.-Nr. N-100063.35,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Myclean Ad Abdruck-Desinfektion & Reinigung Plus 5 LProdukteigenschaften: MaiMed MyClean AD Charakteristik:: Gebrauchsfertige Lösung zur Desinfektion von dentalen Abformungen. Wirkt bakterizid (inkl. MRSA), levurozid. Wirkt begrenzt viruzid (inkl. HBV/HIV, BVDV (HCV), Vaccinia–Viren, Rota–, SV40–Viren). Für Ultraschallbäder geeignet. Eigenschaften: Praxisgerechte Einwirkzeiten. Hohe Materialverträglichkeit (auch bei Acrylglas). Schnelles Trocknen (ohne sichtbare Rückstände). Anwendung: Gebrauchsfertige Lösung zur Desinfektion und Reinigung von Alginat-, Silikon-, Polyether- und Hydrokolloid- Abformungen. Quelle: www.maimed.de Stand: 09/202028,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Referenzwerk Prävention und GesundheitsförderungReferenzwerk Prävention und Gesundheitsförderung , Grundlagen, Konzepte und Umsetzungsstrategien , Rakel > Autopflege & Aufbereitung , Auflage: 6., überarbeitete und erweiterte Auflage 2024, Erscheinungsjahr: 20240923, Produktform: Kartoniert, Redaktion: Hurrelmann, Klaus~Richter, Matthias~Stock, Stephanie, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 616, Abbildungen: 47 Abbildungen, Themenüberschrift: MEDICAL / Reference, Keyword: Gesundheitswesen; Krebs; Medizin; Methoden; Psychologie; Pädagogik; Soziale Arbeit; Weiterbildung, Fachschema: Gesundheitspsychologie~Psychologie / Gesundheitspsychologie~Pflegewissenschaft, Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher, Nachschlagewerke, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 33, Gewicht: 1288, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steinbach, Herlinde: Gesundheitsförderung und PräventionGesundheitsförderung und Prävention , für Pflege- und andere Gesundheitsberufe , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 6. Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Autoren: Steinbach, Herlinde, Edition: ADP, Auflage: 22006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: farbige Abbildungen, Keyword: Pflegeprozess; Gesundheits- und Krankenpflege; Gesundheitserziehung; Krankheitsentstehung; Gesundheitsmodell; WHO; Pflege; Beratung; Gesundheitsprozess; Public Health; Krankheit; Gesundheit, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Medizin / Ratgeber (allgemein)~Pflege~Krankenpflege~Pflege / Krankenpflege, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Krankenpflege: Forschung und Lehre, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: facultas, Produktverfügbarkeit: 02, Länge: 234, Breite: 170, Höhe: 15, Gewicht: 585, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7803400, Vorgänger EAN: 9783708915883 9783708912417 9783708906744 9783850767804 9783850766258, Alternatives Format EAN: 9783991116097, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.